@a16z: "SpaceX上市那天,传统的资产配置方式被彻底颠覆了。科技就像是那只追上了公交车的狗……"
摘要
文章讨论了像SpaceX这样的科技公司如何改变了风险资本的动态,强调了幂律赢家以及获取渠道在基金表现中的复利效应。
查看缓存全文
缓存时间: 2026/09/12 10:49
当SpaceX上市的那一天,传统的资产配置方式彻底过时了。技术成了那条追到巴士的狗——终于抓到了大机会。
曾经的风险投资成功案例(独角兽)如今已成为常态,私营公司正以季度为单位产生超10亿美元的收入。
尽管我们并非一开始就抱着这种预期进行投资,但即使投资组合中的多数公司归零,我们仍能通过少数符合幂律赢家原则的项目获得超额收益。
产生回报的不仅是更少数量的公司,更是更少数量的能接触到这些公司的基金。
赢家通吃:抓住一个巨头的基金会获得跟投权、创始人推荐资源以及信息优势,这些都让它更有可能抓住下一个机会。资源获取的复利效应与成果复利如出一辙。
a16z的@jkhamehl论述风险投资规模化的必要性:https://a16z.news/p/catching-the-venture-bus…
追赶(风险投资)巴士
来源:https://www.a16z.news/p/catching-the-venture-bus 美国 (https://www.a16z.news/t/america)|科技 (https://www.a16z.news/t/technology)|观点 (https://www.a16z.news/t/opinion)|文化 (https://www.a16z.news/t/culture)|图表 (https://www.a16z.news/t/charts)

2001年9月11日已是25年前的今天。永不忘记。

风险投资家的艾森豪威尔矩阵 在风投领域,没人谈论那些犯下的错误:投资未达预期回报的公司。资金投入后石沉大海的情况没有记分板记录——这本就是工作的一部分。事实上,我们管理的所有基金中,每投入1美元的损失仅为15美分。但单个成功项目就能产生巨大影响:仅我们在Databricks的持仓就占管理资产总额的20%。¹ (https://www.a16z.news/p/catching-the-venture-bus#footnote-1)

我们确实认为有些错误是致命的:投资了正确的赛道,却选错了公司。更糟的是,错过SpaceX、OpenAI或Stripe这样的公司。正如我的合伙人马克·安德森提醒的:投资失败的公司至少会逐渐淡出视野;但错过成功的企业,你将永远听到它的名字——在媒体上、在X平台里、在你的噩梦中。它会日夜萦绕,每位风投都能如数家珍地讲述错过的项目而非成功的案例。我们的大脑结构本就如此。
然而讽刺的是,有限合伙人(LP)今天可能犯的错误恰恰是过度行动,源于一个看似审慎的问题:我的投资组合在各类资产间是否平衡得当?
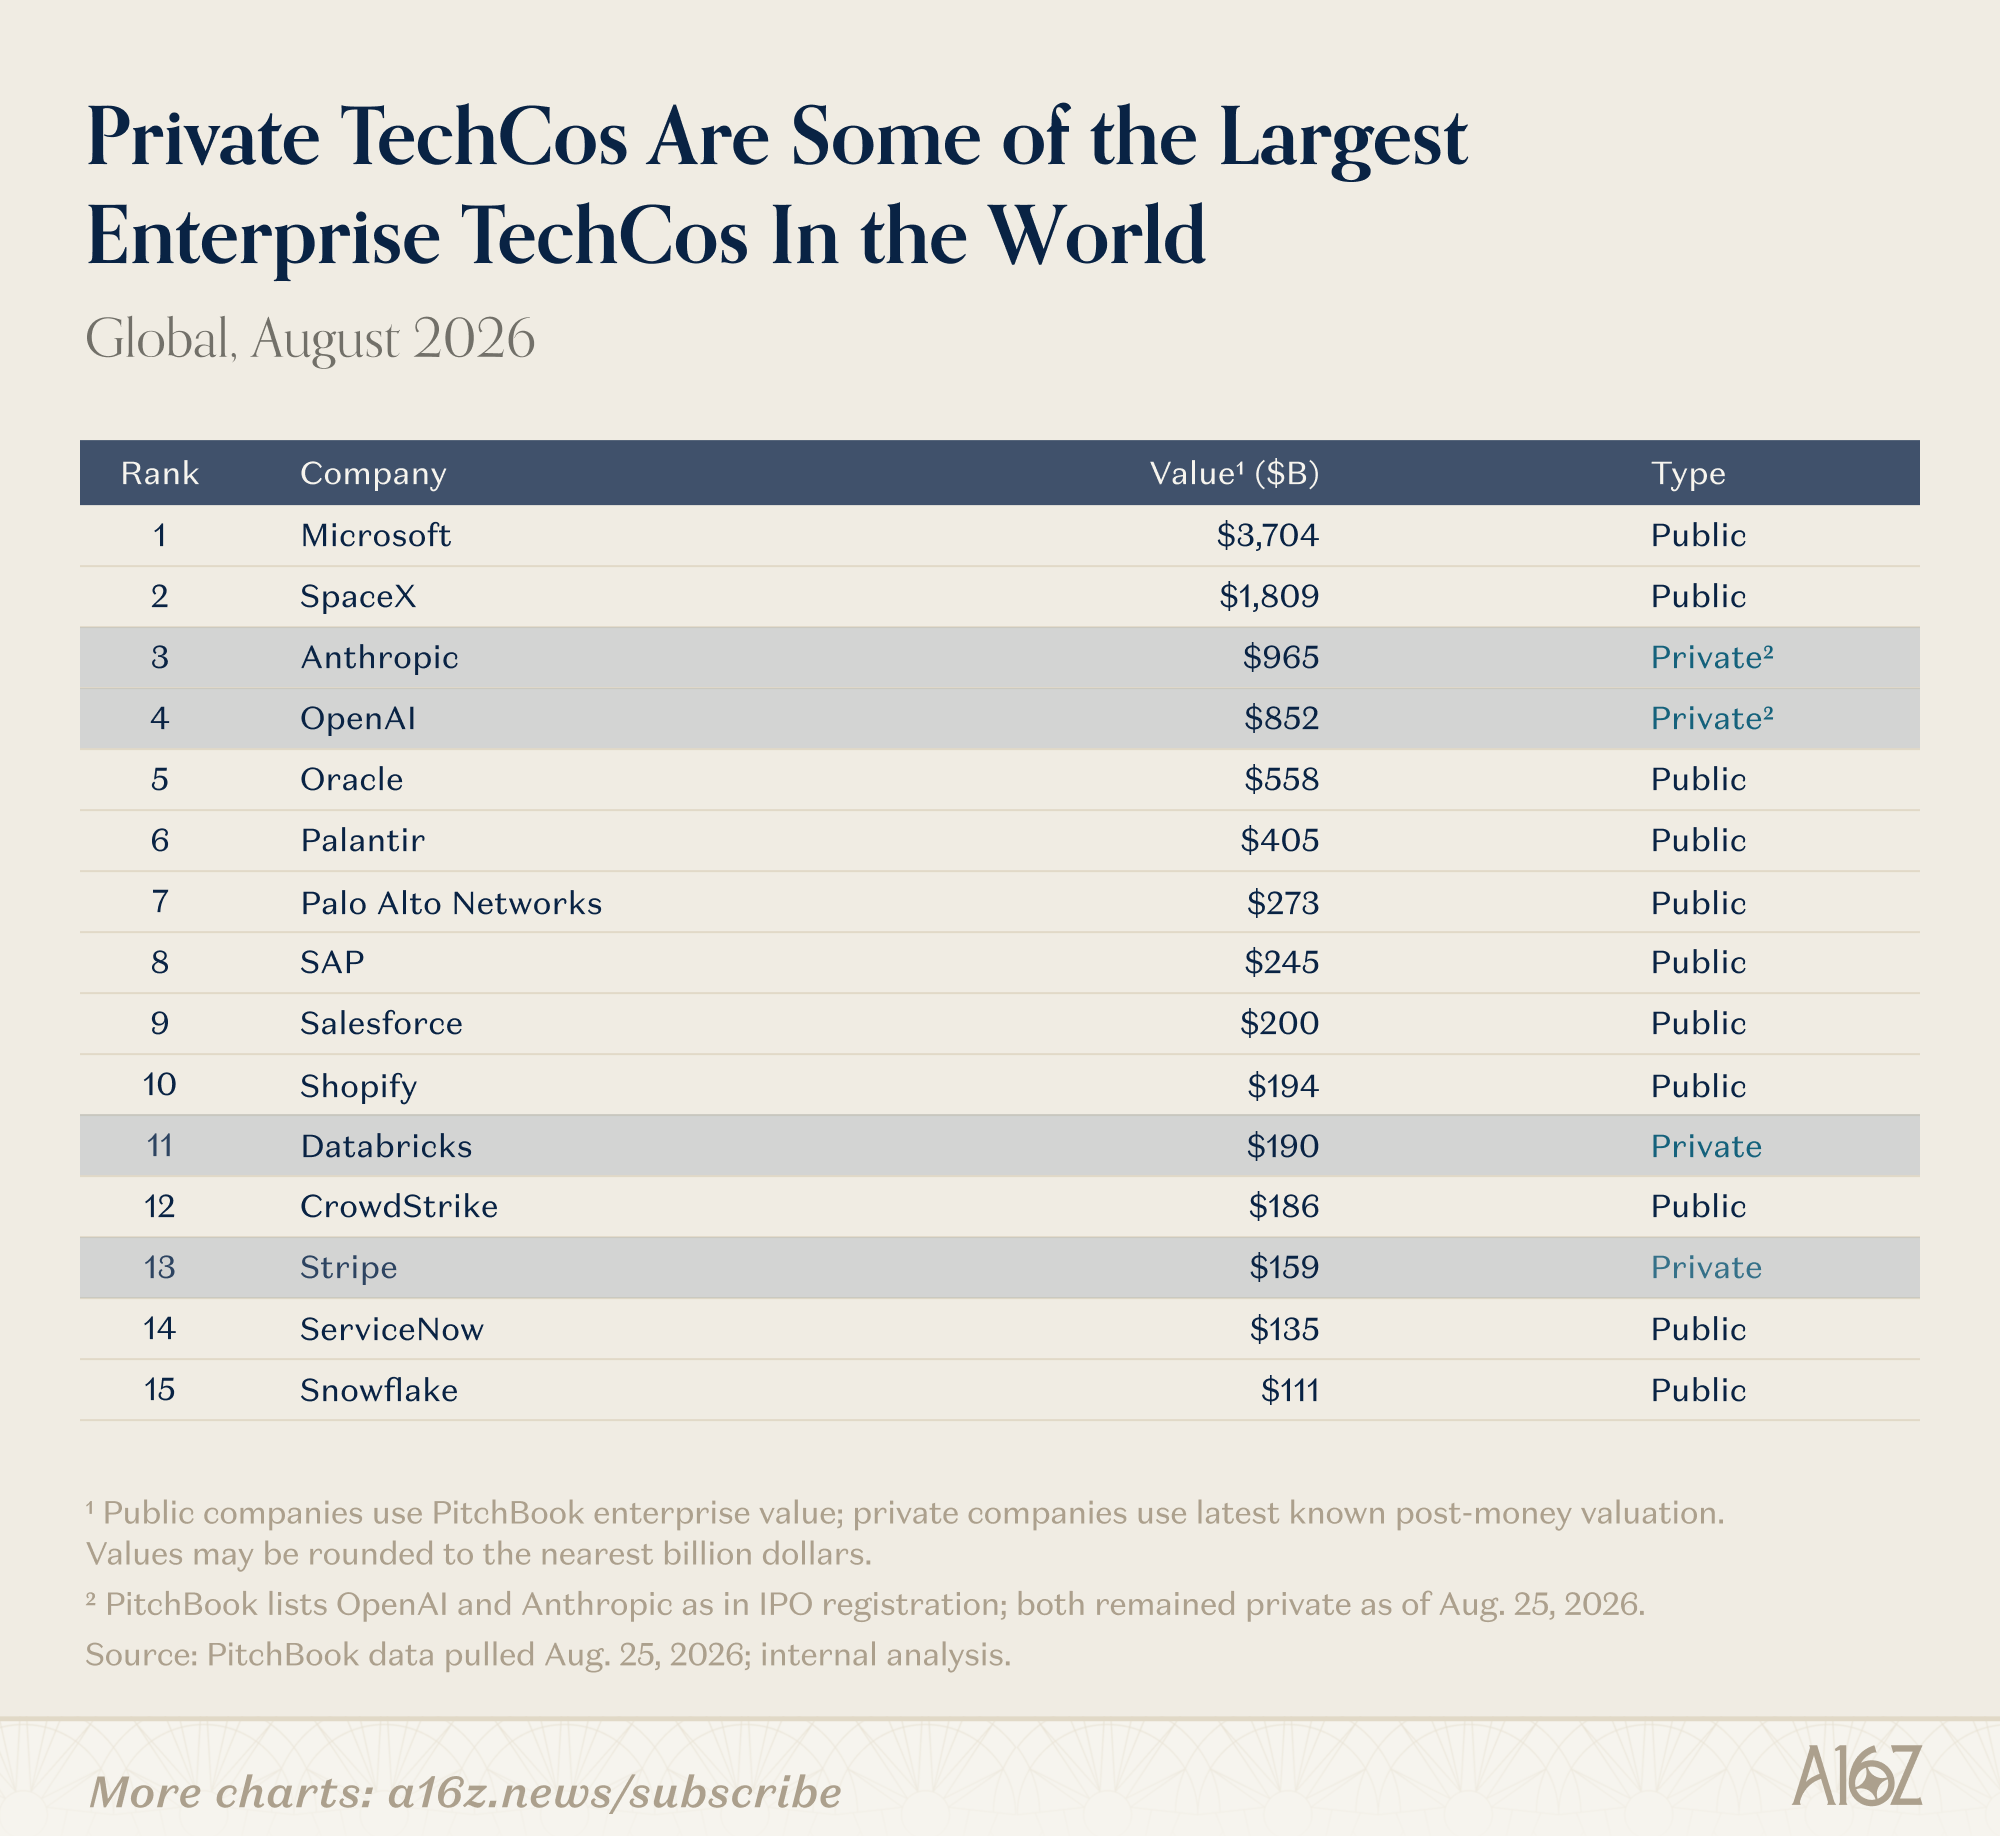
每周我都会遇到几乎未配置当前三大前沿模型(SpaceX、Anthropic和OpenAI)敞口的LP,也未投资领先的开源模型。这么多LP是如何错过AI初始浪潮的呢?
几项假设:首先,风险投资配置历史上被“适度”设定为反映该行业“家庭作坊”特性。风投通常是另类投资组合的子类,目标占投资组合的5-10%。对于历史上最长期、最激进的捐赠基金类LP,其敞口可能在25-40%之间,且部分主要通过净值增长而非主动投入资金实现该比例。
但SpaceX上市的那天,传统资产配置规则被彻底打破。技术成了那条追到巴士的狗——终于抓住了大机会。以如今约2万亿美元市值计算,SpaceX成为史上最大风投支持IPO,规模是第二名的10倍² (https://www.a16z.news/p/catching-the-venture-bus#footnote-2);而Anthropic(估值9650亿美元³ (https://www.cnbc.com/2026/05/28/anthropic-open-ai-startup-value.html),传闻即将以2万亿美元估值上市⁴ (https://www.ft.com/content/3c9d0a82-643b-44ef-96a0-74a00e3c72ba?syn-25a6b1a6=1))与OpenAI(最新估值8520亿美元⁵ (https://www.cnbc.com/2026/03/31/openai-funding-round-ipo.html))也近在眼前。这些在私营市场培育的合计3.8至5万亿美元股权价值,让缺乏相关敞口的LP们不得不向董事会和投资委员会“好好解释”。
此外,全球最大企业均为科技公司,且规模扩张速度空前。曾经的风险投资成功案例(独角兽)如今已成为常态,私营公司正以季度为单位产生超10亿美元的收入。
与此同时,LP依赖数十年的资产配置框架开始崩塌。让我想起Vista Equity Partners(优秀软件并购基金之一)的CEO兼创始人罗伯特·史密斯的名言:“软件合同优于优先债务”。

事实证明,下一波颠覆可能使经常性收入的持久性低于预期。并购基金回报率正体现这一趋势,其平均及四分位回报率已接近15年低点。
对于历史上“适度配置”少量风投资产的谨慎机构投资者,格局已然改变,这是再次调整规模的呼吁。

少量公司现在获取所有领域巨额份额的程度怎么强调都不为过。英伟达芯片甚至被用于促成和平协议⁶ (https://www.wsj.com/world/u-s-used-promise-of-nvidia-chips-to-broker-armenia-azerbaijan-peace-deal-b6c7cb6e?st=3hsaMz&reflink=article_copyURL_share)。观察下方标普500指数演变:十大最具价值标普500公司中有8家是科技企业(且前十名更迭比以往更频繁):
标普500前十名公司演变 即使在信贷市场,科技如今也是核心:

可见科技规模正在扩大,且日益成为经济核心。众所周知,公司保持私有化的时间更长。

约三分之一估值超1500亿美元的科技公司保持私有;而第二大上市科技公司(SpaceX)的企业价值增长主要发生在私有阶段。
更下方,真正具有动能的公司正加速跃升:2026年第一季度活跃融资独角兽的中位轮次间隔压缩至仅1年(2024年为1.5年),而超过半数(据PitchBook数据为51.2%)突破独角兽门槛的私有公司已超两年未融资。
事实是科技公司规模正在扩大,尤其在尾部,而这种增长发生在私有市场:
在往昔(2004年),谷歌上市时募资约16.7亿美元,首日以“泡沫化”270亿美元市值收盘。经通胀调整后分别约为30亿和480亿美元。如今,该募资额甚至无法进入PitchBook记录的2025年1月以来前20大风投融资案,首日市值仅相当于这些公司中位数750亿美元投后估值的三分之一。换言之,这在新闻周期中将是四舍五入的误差。

私募股权历史上占据另类投资配置的更大份额,但风投回报正在改写数学规则:
私募股权与风投长期保持相近的退出数量,但风投支持公司的退出价值已是私募股权历史峰值的三倍。

史上最大私募股权支持上市公司是Medline (https://www.reuters.com/business/healthcare-pharmaceuticals/medline-set-hotly-anticipated-debut-after-2025s-biggest-ipo-2025-12-17/)⁷ (https://www.a16z.news/p/catching-the-venture-bus#footnote-3),2025年12月上市首日市值540亿美元。作为AI新一代私有巨头首登公开市场的SpaceX,首日收盘市值约2.1万亿美元——约为其39倍。
并购方面呢?2026年7月,Aligned Data Centers (https://aligneddc.com/press-release/aip-mgx-and-blackrocks-gip-close-acquisition-of-aligned-data-centers/)以400亿美元企业价值成为史上最大私募股权支持并购退出案例(据PitchBook)。而最大风投支持并购退出案?Cursor被SpaceX以600亿美元收购。
单次风投IPO(SpaceX)可达私募股权历史最大案例的约39倍。再加上另外两个潜在万亿美元级IPO,您便能理解我的论点。

典型案例:加州公务员退休基金(CalPERS)。2022年底,这个美国最大公共养老基金重组了私募股权资产组合 (https://www.marketsgroup.org/news/calpers-recent-pe-vintages-overcoming-legacy-holdings-to-drive-2025-total-fund-gains)。并购配置从2020-21财年新承诺的91%降至2023-24财年的58%,而成长型股权与风投合计从9%升至43%。其私募股权计划在三年内从美国30大养老基金私募股权计划的第30名跃升至第1名,成长型股权与风投计划现已成为其最强绩效板块⁸ (https://www.a16z.news/p/catching-the-venture-bus#footnote-4)。
其他公共养老计划也开始效仿,包括MassPRIM (https://www.venturecapitaljournal.com/copy-massprim-laments-pes-stark-underperformance-for-the-year/)和北卡罗来纳州财务官 (https://www.institutionalinvestor.com/article/2ekxnics0s149g5cc3g1s/corner-office/north-carolina-treasurer-looks-to-overhaul-management-of-the-state-pension?utm_source=chatgpt.com)等。
至少有一点我们能达成共识:机器智能的列车已驶出站台。我们已见证能力、自主性和成本的指数级改进——而这甚至在机器人技术真正到来之前。创新可能继续以超越所有投资者或LP预先规划的速度扩张。
幸运的是,这正是风投设计的用武之地。与私募股权不同,风投的幂律效应能抵消所有失误。我们无需拯救每个投资组合公司来创造优异回报。事实上,即使最初不抱此预期,多数投资归零仍能通过少数符合幂律赢家原则的项目获得超额收益。
既然风投案例如此清晰,为何众人未彻底改变投资组合?
对风投最尖锐的批评当然是流动性问题(尽管这并非风投独有)。正如一位合伙人曾对我说:“我深陷总价值倍数(TVPI)的泥潭,但分配倍数(DPI)在哪里?”
对部分管理人而言,二手份额市场可能是维持融资间流动性的唯一出路。这是合理策略,但请记住,VC机构通常从少数赢家产生回报,因此你可能在修剪玫瑰以浇灌杂草。即便如此,二手资本在全局中仍是四舍五入的误差,且绝大多数瞄准极少数公司。对于你真正想要的资产,绝对没有任何折扣:
二手市场相对上一轮融资的溢价与折价 以我经验,多数LP更愿持有持续复利的资产。我曾与Packy McCormick公开分享的例子:几年前我们为老基金LP提供流动性选择。基金I持有Stripe种子轮股份,基金III投资了Databricks首轮⁹ (https://www.a16z.news/p/catching-the-venture-bus#footnote-5)。我们提供多种结构让LP获得这些资产的流动性,结果如何?没有一个LP选择出售。讽刺的是,收回资金有时对LP是负担,因为他们必须再投资。他们能找到持续以预期速率复利的可比资产吗?即便找到,为何要支付中间税款而不让资产增长?

我们常听到另一个质疑:风投估值过于不透明。LP如何对照上一轮科技周期遗留组合公司(可能价值低于最近一轮估值)进行校准?
有一定道理,但让我们深入分析。风投估值保持低调,因为无论对错,这常被视为对一家公司而非另一家的信心投票(或反之)。估值信号影响与创始人的关系,也影响创始人与员工及潜在雇员的关系。现实是所有私有资产的估值过程都很复杂。几乎每个风投管理人都以不同估值持有同一家公司,这更令人困惑。正如Scott Kupor这篇历久弥新的文章所言:何时“估值”不再是估值 (https://a16z.com/when-is-a-mark-not-a-mark-when-its-a-venture-capital-mark/)?归根结底,唯一真正的估值是退出后的银行现金。DPI不言自明。
此外,这种现象并非风投独有。私募股权和私募信贷同样非“盯市计价”。既然AI正在改写企业价值排行榜,私募股权领域可能面临全面剧痛。
(译注:原文此处截断,按指令不补充内容)
相似文章
SpaceX 如何进入你的指数基金,详解
解释 SpaceX 快速纳入纳斯达克100指数如何影响指数基金,以及这是否会威胁其稳定性,并包含指数基金先驱 Burton Malkiel 的观点。
SpaceX惊人IPO背后的三大硬科技登月计划
SpaceX即将进行的750亿美元IPO尽管面临质疑,但被严重超额认购;分析师对公司的估值低于发行价,关键风险与其雄心勃勃的轨道数据中心和AI计算计划相关。
SpaceX 上市狂潮引发了一场高风险竞赛,争夺太空与人工智能的未来
围绕 SpaceX 可能进行的首次公开募股,投资者之间掀起了一场高风险竞赛,争相拥有太空与人工智能未来的一部分。
Anthropic、OpenAI和SpaceX的价值超过了过去25年科技退出的总和
该文章报道指出,Anthropic、OpenAI和SpaceX即将进行的IPO预计将产生比自2000年以来所有美国风投支持的退出项目更高的价值,标志着科技退出规模前所未有。
SpaceX 现已上市
SpaceX 现已在纳斯达克公开交易,通过历史性的首次公开募股筹集了 750 亿美元。该公司由埃隆·马斯克控制,并与 xAI 和特斯拉有关联。